
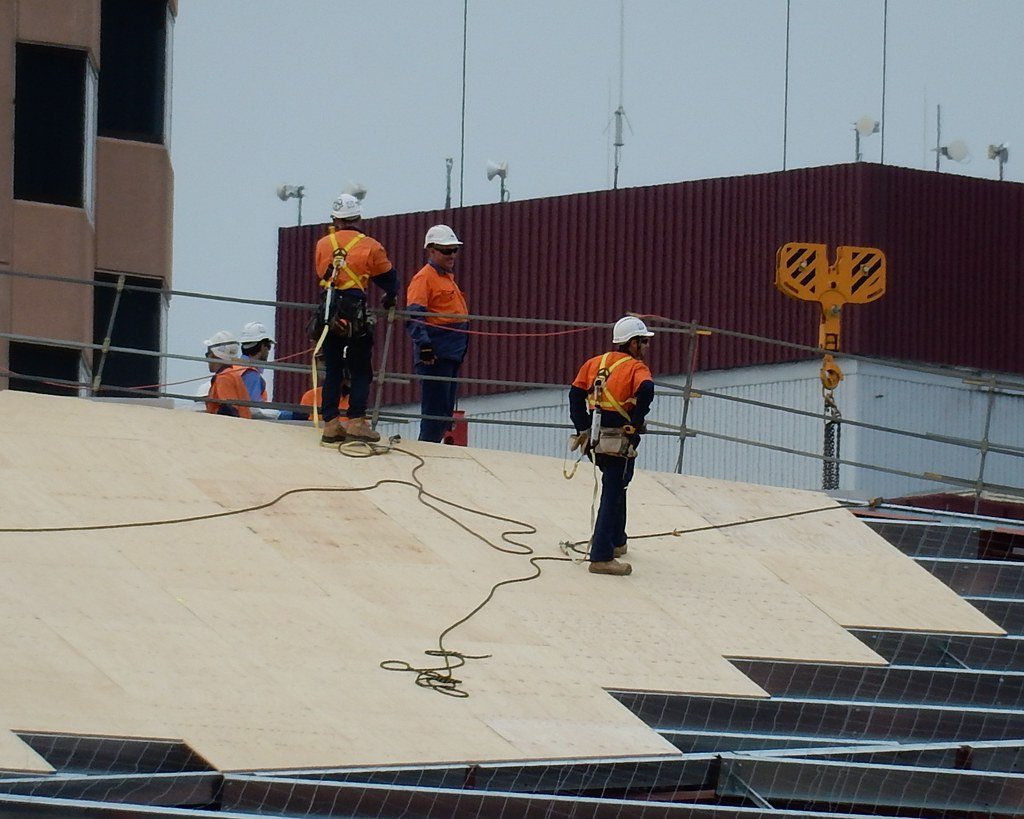
Assurance emprunteur pour profession à risque : pompier, agriculteur, artisan du BTP
Publié le 25 août 2026 · Mis à jour le 25 août 2026
Vous êtes pompier, agriculteur ou artisan du bâtiment et vous empruntez pour acheter un logement ou un local professionnel ? Sur le questionnaire de santé et de profession de l’assurance emprunteur, une case peut faire grimper le prix de votre contrat ou en limiter les garanties : celle de votre métier. Cet article explique comment les assureurs classent les professions à risque, ce que cela change concrètement sur votre cotisation et vos garanties, et comment rester bien couvert sans payer plus que nécessaire.
Une profession jugée « à risque » (pompier professionnel ou volontaire, agriculteur exploitant, couvreur, charpentier, façadier…) n’empêche pas d’emprunter, mais elle peut entraîner une surprime, une exclusion ciblée (par exemple le travail en hauteur) ou une limitation de la garantie invalidité. Depuis la loi Lemoine du 28 février 2022, vous pouvez choisir une délégation d’assurance plutôt que le contrat groupe de votre banque, et en changer à tout moment sans frais (Code des assurances, article L113-12-2) : c’est souvent le levier le plus efficace pour un profil à risque professionnel, car les assureurs spécialisés évaluent chaque métier plus finement qu’une grille bancaire générique.
Qu’est-ce qu’une profession « à risque » pour un assureur de prêt ?
Une garantie, c’est ce que l’assureur s’engage précisément à couvrir, et rien d’autre. Pour fixer son prix et ses conditions, l’assureur évalue la probabilité que vous déclariez un sinistre : un décès, une invalidité ou un arrêt de travail. Le questionnaire de santé qu’on associe souvent à l’assurance emprunteur s’accompagne presque toujours d’un questionnaire professionnel et parfois sportif, distinct de la santé elle-même.
Concrètement, un métier est classé « à risque » lorsque les statistiques d’accidents du travail ou d’arrêts maladie de la profession sont supérieures à la moyenne. Trois grandes familles reviennent régulièrement dans les questionnaires des assureurs :
- Les métiers exposés à un danger physique direct : sapeur-pompier (professionnel ou volontaire), agent de sécurité armé, marin-pêcheur.
- Les métiers du bâtiment et des travaux publics exposés au travail en hauteur, aux charges lourdes ou aux machines : couvreur, charpentier, façadier, grutier, démolisseur.
- Les métiers agricoles exposés aux machines, aux animaux et aux produits phytosanitaires : agriculteur exploitant, éleveur, viticulteur.
Cette classification n’est pas normée par la loi : chaque assureur applique sa propre grille interne, non publiée, ce qui explique pourquoi deux assureurs peuvent traiter un même métier très différemment.
D’après les conditions générales type que nous avons consultées et la réglementation en vigueur : la profession déclarée engage votre responsabilité au même titre que le questionnaire de santé. Une fausse déclaration intentionnelle sur votre activité professionnelle peut, en cas de sinistre, entraîner la nullité du contrat au titre de l’article L113-8 du Code des assurances. Déclarez votre métier exact, y compris les tâches ponctuelles à risque (un agriculteur qui fait aussi de la mécanique agricole, par exemple), plutôt qu’un intitulé générique.
Comment l’assureur évalue concrètement votre métier
L’évaluation ne se limite pas à l’intitulé du poste : l’assureur regarde le contenu réel de l’activité.
Sapeurs-pompiers professionnels et volontaires
Les assureurs distinguent en général le statut professionnel (risque le plus élevé, exposition quotidienne) du statut volontaire (exposition ponctuelle, souvent cumulée avec une autre activité). Le volontariat, exercé en plus d’un emploi principal non risqué, est parfois traité avec une surprime plus modérée que le statut professionnel à temps plein, mais cela reste propre à chaque assureur.
Agriculteurs exploitants
Le risque évalué porte sur l’usage de machines agricoles, la manipulation d’animaux et l’exposition aux produits phytosanitaires. La taille de l’exploitation et le type de production (élevage, grandes cultures, viticulture) peuvent faire varier le classement d’un assureur à l’autre.
Artisans du BTP
Le travail en hauteur (couvreur, charpentier, façadier) est le facteur le plus souvent surveillé, avec une exclusion ciblée possible sur les accidents liés à une chute plutôt qu’une surprime générale. Un maçon ou un plombier au sol est en général moins pénalisé qu’un couvreur travaillant en toiture.
Je m’appelle Julien Ferreira, j’ai 42 ans et je suis artisan plombier-chauffagiste en Vendée, gérant de ma propre entreprise depuis 2014. Quand j’ai emprunté en 2019 pour acheter mon local professionnel, le contrat groupe de ma banque m’a classé « BTP » sans distinction, avec une surprime que je trouvais élevée pour un métier que j’exerce presque toujours au sol. En passant par une délégation d’assurance, l’assureur a demandé le détail exact de mes interventions : très peu de travail en hauteur, essentiellement de l’installation et de la maintenance. Le tarif proposé était nettement plus cohérent avec mon activité réelle.
Combien ça coûte : surprime, exclusions et plafonds
Les grilles tarifaires précises ne sont pas publiées par les assureurs et varient selon le profil, l’assureur et l’année : nous ne pouvons donc pas citer de pourcentage de surprime générique sans le sourcer, et nous ne le ferons pas. Ce qui est vérifiable, en revanche, c’est la mécanique appliquée :
| Type d’ajustement | Ce que ça change | Statut |
|---|---|---|
| Surprime tarifaire | Majoration de la cotisation, calculée par l’assureur selon son propre barème métier | Sous conditions |
| Exclusion ciblée | Un sinistre lié précisément à l’activité à risque (ex. chute depuis une toiture) n’est pas indemnisé, le reste du contrat s’applique normalement | Sous conditions |
| Refus d’assurer | Rare pour ces trois métiers, plus fréquent sur des activités extrêmes (pyrotechnie, plongée professionnelle profonde) ; possibilité de recourir à la convention AERAS en cas de refus lié à un risque aggravé de santé cumulé | Exclu du socle standard |
| Garantie standard sans ajustement | Certains assureurs spécialisés ne surpriment pas les métiers BTP « au sol » ou l’agriculture non mécanisée à risque élevé | Couvert |
Comment bien choisir et optimiser sa couverture malgré le risque professionnel
Trois leviers concrets permettent d’améliorer une offre pénalisante sans changer de métier.
- Comparer plusieurs assureurs via une délégation d’assurance : depuis la loi Lemoine, la banque ne peut pas refuser une délégation dès lors que le niveau de garantie est équivalent au contrat groupe, ni appliquer de frais spécifiques à ce changement (Code de la consommation, article L313-30).
- Détailler précisément vos tâches réelles plutôt que l’intitulé générique du métier, comme évoqué plus haut : c’est souvent ce qui fait varier fortement les propositions d’un assureur à l’autre.
- Vérifier si votre assureur exclut uniquement les sinistres directement liés à l’activité à risque, ou une garantie entière (invalidité, par exemple) : la différence de couverture réelle peut être importante pour un tarif proche.
Cas par profil
Pompier volontaire salarié par ailleurs : déclarez les deux activités ; certains assureurs ne surpriment que si le volontariat dépasse un seuil d’heures ou d’interventions annuel.
Agriculteur en société (GAEC, EARL) : le statut de gérant associé peut avoir un impact sur la garantie invalidité, à vérifier séparément de la garantie décès.
Artisan multi-métiers du BTP : si votre activité couvre plusieurs tâches (maçonnerie et petites réparations de toiture, par exemple), assurez-vous que la déclaration couvre l’ensemble, pas seulement l’activité principale.
Erreurs fréquentes à éviter
- Sous-déclarer son activité pour obtenir un tarif plus bas : en cas de sinistre, l’assureur peut réduire l’indemnisation ou annuler le contrat s’il démontre une fausse déclaration intentionnelle.
- Se contenter du premier refus ou de la première surprime proposée par la banque sans comparer une délégation d’assurance.
- Confondre exclusion ciblée (un sinistre précis n’est pas couvert) et exclusion totale de garantie : les deux ont un impact très différent en cas de sinistre réel.
- Oublier de signaler un changement de métier après la signature : le contrat doit être mis à jour si votre activité évolue vers un risque plus élevé.
Foire aux questions
Un pompier volontaire doit-il obligatoirement déclarer son activité de sapeur-pompier ?
Oui. Le questionnaire professionnel porte sur toute activité régulière, y compris à titre volontaire, dès lors qu’elle est susceptible d’augmenter le risque d’accident ou d’invalidité.
Un agriculteur peut-il être refusé pour son assurance emprunteur ?
Un refus pur et simple reste rare pour l’activité agricole en elle-même. Il est plus fréquent lorsqu’un risque aggravé de santé s’ajoute au risque professionnel ; dans ce cas, la convention AERAS prévoit un examen spécifique du dossier auprès d’assureurs partenaires.
La surprime professionnelle peut-elle disparaître avec le temps ?
Cela dépend entièrement du contrat et de l’assureur : certains réévaluent le risque à la baisse après plusieurs années sans sinistre, d’autres appliquent un taux fixe pour toute la durée du prêt. Vérifiez cette clause avant de signer.
Changer de délégation d’assurance coûte-t-il plus cher pour un métier à risque ?
Non : la loi Lemoine interdit à la banque de facturer des frais spécifiques pour un changement d’assurance, quel que soit votre métier, tant que le niveau de garanties reste équivalent.
Un métier exposé ne ferme pas la porte à l’emprunt, mais il mérite une comparaison plus attentive qu’une simple case cochée sur le formulaire de votre banque. Pour aller plus loin, consultez nos articles sur la garantie IPT/ITT et sur la garantie perte d’emploi, qui complètent la lecture de vos garanties invalidité liées à votre activité.
Les exclusions de garantie évoquées dans cet article ne sont pas exhaustives : chaque contrat a sa propre liste. Les plafonds de garantie et les franchises varient d’un assureur à l’autre et selon votre profil. Seules les conditions générales du contrat que vous signez font foi : informations non contractuelles, vérifiées le 4 août 2026, à confirmer auprès de votre assureur ou d’un conseiller avant toute décision.
- Code des assurances, article L113-12-2 (résiliation à tout moment de l’assurance emprunteur) : legifrance.gouv.fr
- Code des assurances, article L113-8 (nullité pour fausse déclaration intentionnelle) : legifrance.gouv.fr
- Code de la consommation, article L313-30 (équivalence de garanties et interdiction de frais lors d’une délégation d’assurance) : legifrance.gouv.fr
- Convention AERAS (s’Assurer et Emprunter avec un Risque Aggravé de Santé) : aeras-infos.fr
- Service-public.fr, fiche « Changer d’assurance emprunteur » : service-public.fr
Cet article a été rédigé avec l’assistance de l’intelligence artificielle et vérifié selon notre méthodologie éditoriale.

0 commentaires